
- ▲ 长鑫存储的存储器半导体图片。/长鑫存储
22日,市场调研机构集邦咨询的数据显示,长鑫存储(CXMT)全球DRAM市场的占有率(以销售额为准)从今年第一季度的7.6%跃升至第二季度的9.5%,仅用一个季度就增长了近2个百分点(P)。月生产能力(CAPA)目前约为30万片,但预计到明年年底将增加至36万-38万片,到2028年最多将增加至50万片。
生产能力分配给HBM,缩减通用DRAM产量
三星电子和SK海力士难以立即满足通用DRAM需求的原因在于,它们与大型科技公司签订了长期供应协议(LTA)。为了保证中长期的盈利能力,不得不将相当一部分DRAM生产线分配给HBM。HBM是将DRAM芯片堆叠多层制成的结构,因此即使使用同一块晶圆,生产的内存容量(比特)也会比通用DRAM少。业界认为这一差异大约为4倍。
随着高带宽存储器(HBM)生产线的增加,通用DRAM的产量必然会减少。最近,由于这种生产能力的转移,智能手机和PC用DRAM的价格出现了上涨现象,业界将此称为“内存(Memory)通胀(Inflation) ”。两家公司在先进工艺的转换速度上也较为谨慎,因此供应缺口正在进一步扩大。
这意味着,这两家公司都优先考虑加强产品的竞争力,而非扩大生产能力,而在此期间,通用DRAM的供应会持续减少。为了加快向最新工艺(1c)的转换,和最初的计划相比,SK海力士将极紫外光(EUV)设备的投资增加了三倍。三星电子则更注重主力工艺的转换,而非一味增加设备投资。就是说,两家公司都更优先考虑质量上的转变。
在和苹果的谈判中,长鑫存储(CXMT)不做让步……也有观点认为“转向HBM时将面临同样的困境”
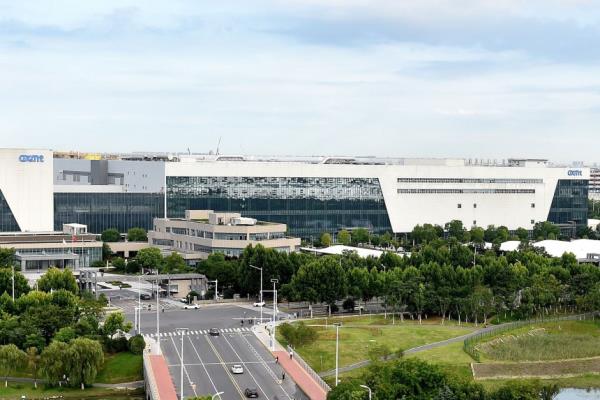
- ▲ 位于中国东部安徽省合肥市的长鑫存储(CXMT)总部。/法新社
这与过去中国企业低价攻势的情况不同。随着通过与华为、小米等中国本土企业签订长期合同,首先确保了供货量,因此从长鑫存储(CXMT)的角度来看,可以理解为失去了给苹果降价的诱因。
只是这样的趋势是否会持续下去,还有待观察。据悉,长鑫存储计划在明年年底前将整体产能的10%左右分配给HBM。此前提到的“HBM消耗多4倍”的结构如果同样适用于长鑫存储,那么该公司也可能面临同样的制约。就是说,从长鑫存储将领域拓展到HBM市场开始,可能就难以像现在这样扩大通用DRAM的供应。
半导体行业相关人士表示:“虽然目前长鑫存储(CXMT)正在享受着韩国企业供应能力不足带来的反射利益,但长鑫存储一旦转向HBM,就可能会面临同样的制约。但长鑫存储的扩产计划能否真正实现还是未知数,因此要等到明年才能更准确地判断这一周期。”