
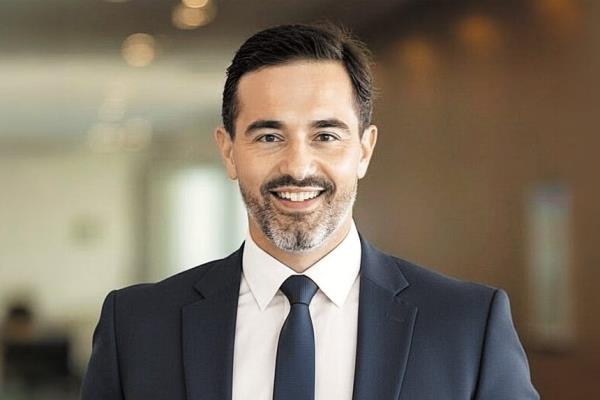
- ▲ Roundhill Investments首席执行官(CEO)戴夫·马扎表示:“建设AI基础设施所需的半导体生产牢牢掌握在三星电子、SK海力士、美光手中”,“哪怕中国半导体企业上市也难以撼动这一格局。”/Roundhill Investments提供
马扎CEO在接受《WEEKLY BIZ》采访时称:“随着长期合约的签订,存储半导体企业不再像过去那样,受景气或利率的影响降低”,“7月的下跌走势不是事业本质(基本面)的问题,而是短期资金急速抽水所致。”
“在建设AI基础设施过程中,最具代表性的瓶颈就是存储半导体。谈到AI,人们总是提到图形处理器(GPU),但如果没有存储半导体企业制造的高带宽存储器(HBM),GPU无异于‘没有燃料的发动机’。而能够大规模生产HBM的企业只有3家,分别是三星电子、SK海力士、美光。现有半导体ETF还同时投资代工厂(半导体委托生产企业)或设备相关股票,有稀释‘AI半导体’主题之嫌。同时,我们也希望帮助美国投资者轻松投资仅在首尔股市上市的三星电子等企业。”
-韩国半导体企业的优势是什么?
“在建设AI基础设施过程中最核心的HBM领域,SK海力士领跑全球。三星电子在DRAM、NAND生产上拥有压倒性的规模。同时财务结构稳健,不论业况如何都持续进行投资。”
-有预测称,中国长鑫存储(CXMT)或长江存储(YMTC)会快速追赶上来。
“CXMT在HBM领域落后好几代,若想缩小差距,需要改进工艺技术,通过客户公司的品质认证等解决诸多难题。又因为(美国主导的)出口管制,难以引进最尖端的半导体设备。YMTC虽在通用半导体NAND领域出货量排在世界第3名,但销售额口径仅排在第5名。原因是集中于低附加值业务,而非建设AI数据中心所需的企业级大容量固态硬盘(SSD)。”
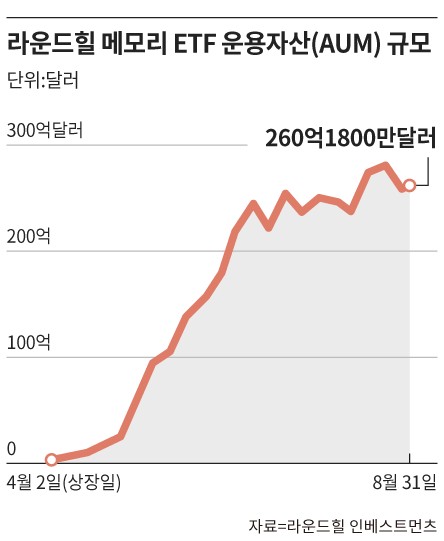
- ▲ /制图=金宜均
“在我看来,不过是快钱(短线资金)急速撤离罢了,半导体企业的‘本质’没有变。存储半导体企业的性质正在改变。过去30年间,存储半导体的客户是有需求的‘不特定多数’,加之慢性供应过剩的持续,其性质类似于(受景气循环影响较大的)原材料。但现在与超大规模云服务商(Hyperscaler)签订长期供应合约,未来数年的销售额走势变得可以预测。越发像手握充足订单的军工企业,摇身一变成为受景气影响较小的股票。”
-除存储半导体之外,基于“AI投资”观点看还有哪些主题值得关注?
“在建设AI基础设施过程中,Roundhill已经推出了投资取代传统铜线的光网络(optical networking)相关企业的ETF(代码:LYTE),以及投资Neocloud(拥有GPU并向大型科技公司与AI开发企业出租算力的专业AI云企业)领域的ETF(代码:NCLD)。我们还关注电力领域。从核能、天然气发电,到输配电设备、变压器,与Hyperscaler直接签订长期合约的公用事业企业等,正在可能出现‘供应瓶颈’的领域寻找投资机会。”