
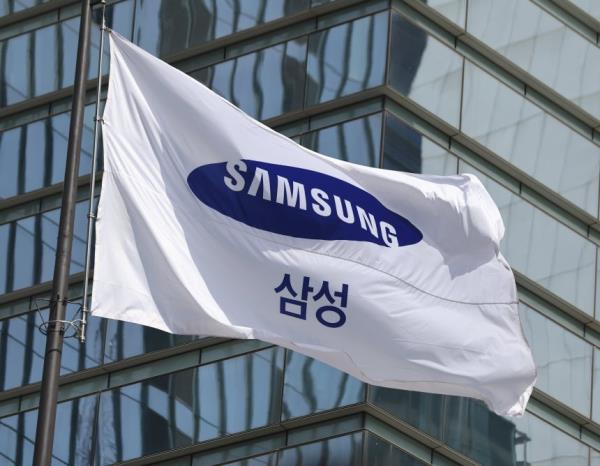
- ▲ 首尔瑞草区三星电子总部。/News1
8日,三星电子公布3季度暂定营业利润为107万4000亿韩元(约合人民币5382亿元)。规模比去年同期增长了782.5%。销售额为195万亿韩元(约合人民币9773亿元),同比增长了126.6%,创下历史新高。随着人工智能(AI)扩散,半导体存储器供给持续短缺,通用DRAM价格也大幅上涨,此前落后于SK海力士的高带宽存储器(HBM)也受到了HBM4销量正式增长的影响。
虽然本次的业绩纪录是由AI热潮与存储器价格暴涨等强劲市场利好催生而来,但仅用行业变化还不足以解释三星的史上最高业绩。不同于英伟达、苹果等拥有设计与平台优势的全球科技企业,三星是一家拥有全球最大规模制造基础的企业,从存储器半导体、系统半导体、代工到智能手机、电视、家电均可自主研发生产。尤其在需要巨额投资的半导体领域,即便是行业低迷时期,三星仍每年持续进行数十万亿韩元规模的设备投资与研究开发,以积攒生产能力与精密制程技术。有评价称,在始于软件的AI革命遭遇半导体产能这一物理瓶颈之时,三星得益于低迷期对工厂与精密制程持续投资打造的庞大制造基础,有能力将爆发式的AI需求转化为巨额利润。
拖三星后腿的“综合半导体”成HBM恢复动力
自2025年4季度至2026年3季度,三星电子连续4个季度刷新史上最高营业利润纪录。2025年4季度营业利润首次突破20万亿韩元(约合人民币1002亿元),2026年1季度超越50万亿韩元(约合人民币2506亿元),2季度跃升至89万4000亿韩元,3季度首次突破100万亿韩元大关。
其中,通用DRAM价格上涨是业绩暴涨的最大原因。据Meritz证券推算,三星电子3季度DRAM平均销售价格环比上涨了20.1%。AI数据中心扩大导致服务器用DRAM需求激增,存储器企业将产能优先分配给HBM与大容量服务器DRAM,继而导致用于PC、移动设备的通用DRAM出现供给不足。
HBM4也开始正式助力推升业绩。在AI热潮初期,三星的HBM投资与应对迟缓,让SK海力士掌握了市场主导权,但今年全球率先实现第6代HBM——HBM4的商用化,销售开始迅速增长。三星曾预测,3季度的HBM4销售将实现环比增长3倍以上。
HBM4销量扩大还有助于持续亏损的代工(半导体委托生产)业务改善业绩。三星电子的HBM4中控制多颗DRAM与GPU之间数据传输的“Base Die”采用自有4纳米代工制程进行制造。HBM4销量增加,代工生产线的订单量也会随之增多。
有分析称,“综合半导体企业(IDM)”架构曾经被指拖三星半导体后腿,但在HBM4时代却成为了反击的武器。此前,尽管存储器赚取了巨额利润,但代工、系统LSI亏损数万亿韩元,三星综合半导体事业架构的效率性一直饱受诟病。但在HBM4上情况有所转变。三星的事业架构从存储器、代工到尖端封装全部自主完成,这正在同时要求DRAM与尖端逻辑工艺的HBM4上开始产生协同效应。
4季度和明年赚更多…明年营业利润预计超“600万亿韩元”
外界对三星电子明年业绩的预测持续走高。因AI基础设施投资超过存储器产能扩张速度,市场预测供给短缺至少将持续至2027年。尤其HBM增产势必导致使用同一套生产设施的通用DRAM减产,HBM景气还支撑了通用DRAM的价格。另有预测称,4季度DRAM价格将继续走高,三星电子营业利润将再度赶超3季度。据市场分析企业TrendForce预测,4季度通用DRAM价格将环比上涨10%~15%,NAND价格再度上涨15%~20%。
明年的业绩预期也在持续攀升。证券界预测三星明年营业利润在550~600万亿韩元区间(约合人民币2.75~3万亿元),Meritz证券将预测值从此前的562万亿韩元(约合人民币2.8万亿元)上调至632万亿韩元(约合人民币3.1万亿元),增幅达13%。Meritz证券认为,AI数据中心投资持续扩大,存储器价格强势的持续时间将久于预期。
但不同于半导体业务,智能手机、电视、生活家电等完成品业务的业绩前景不甚乐观。证券界认为,继2季度之后,负责完成品的DX部门3季度仍将出现亏损。存储器价格暴涨虽给半导体业务带来了巨额利润,却是推升智能手机、电视等零部件成本的原因。此外,还受到与中国企业竞争加剧和消费需求低迷的影响。据推算,负责智能手机业务的MX·网络事业部与负责电视、家电的VD·DA事业部3季度将出现亏损。各事业部的具体业绩将在本月底发布最终业绩时公开。