
- ▲ 上海申万宏源证券研究所副所长刘洋 /上海=李惠云记者
最近,每当传出中国半导体企业开发技术或与大科技公司交流的消息时,韩国国内三星电子和SK海力士的股价就会一再下跌。中国证券界是如何分析半导体等科技股的呢?13日,在中国上海,记者见到了科技股专家、上海申万宏源证券研究所副所长刘洋。申万宏源证券研究所连续20多年被评为最具影响力的研究机构,还被誉为“中国研究的军校”。
-CXMT宣布开发新型DRAM,导致韩国综合股价指数(KOSPI)暴跌。
“在中国市场上,这是预料之中的事,没有引起太大反响。关于长鑫存储(CXMT)采用新一代DRAM单元结构“4F²”的消息也没什么特别之处。相反,在中国,随着内存半导体相关技术股热潮的消退,资金正在流向高分红股。
-韩国有分析认为“一度流入三星电子和SK海力士的外国人资金将流向中国科技股”。
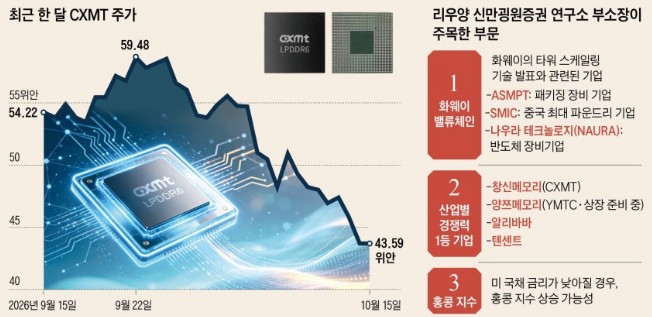
“美国(外国投资者)的资金很难轻易流入中国A股资产。虽然全球资本确实流入了香港,但那是长期资金。相反,我们(申万宏源)的研究认为,韩国存储股的上涨是中国存储股的推荐因素。这意味着,韩国存储股上涨可能会成为中国方面上涨的因素。(实际上,13日三星电子和SK海力士股价下跌后,长鑫存储股价也下跌了2.79%)
- ▲ 制图=金圣奎
“中韩技术的差距源于设备采购限制。韩国和台湾完全没有光刻设备的限制,而中国则受到严格管制,起点本身就不一样。因此,认为半导体差距会在一段时间内持续存在是合理的。具体来说,HBM可能需要3年左右。这反而是一种乐观的预期,还有观点认为中国可能需要比3年更长的时间。DRAM可能需要2年左右,而NAND闪存的时间更短。”
-最近,科技股泡沫论和速度调控论很是热门。
“美国凭借英伟达、安特罗匹克、特斯拉等企业的多项创新,展现出科技企业正在消除泡沫的一面。我认为美国正在形成健康的杠杆。这并不全是负面的因素。中国还未到需要讨论(泡沫)的程度。在中国,AI与制造业结合的情况很常见,是具备实体的AI。”
-如果将月之暗面(Kimi)、DeepSeek等中国生成式AI的技术水平与Claude、ChatGPT进行比较,会如何?
“很难一对一比较。中国偏好开放(公开)模式,美国偏好封闭模式,基调完全不同。中国业界谨慎而谦逊地认为,与美国的技术差距大约在2-3年左右。”
-韩国投资者在中国股市上需要关注什么?
“产业增长和股市走势可能并不一致,因此很难一对一地进行匹配。机器人、可再生能源、半导体、光刻设备,这些都需要分别看待其盈利时机。可以举出三个方面。首先,是华为发布自主研发的物理电路迂回设计理论——“韬定律(Tau Scaling Law)”相关技术。关注与此相关的半导体设备企业会是个好选择。其次,要关注各行业竞争力第一的企业。符合这一条件的领先企业,例如长鑫存储(CXMT)、长江存储(YMTC)、阿里巴巴、腾讯等。第三是港股。虽然目前港股受美国国债利率的影响较大,但未来利率下降的可能性很高。今年大陆股市表现良好,但未来港股可能会存在机遇。与美国相比,市场结构也存在差异。美国是单个股票拉动指数的能力很强,而中国是产业单位拉动指数的能力比单个企业更强。因此,中国需要从市场层面更广泛地进行观察。”