- ▲ 首尔明洞小巷里贴着宣传主要进行“紧急借贷”的信用卡贷款广告贴纸。/News1
公司职员李某本月初收到了银行发来的通知短信,说住房抵押贷款利率已上调至年利率4.1%。一年前,他以3.2%的利率借了4亿韩元的浮动利率贷款,如今利率不断上涨,每月的利息增加了30万韩元(人民币约1506元)。李某说:“政府宣扬国民收入今年将突破4万美元,但感觉像是在说其他国家的事。”
在美国主导的人工智能(AI)半导体繁荣的带动下,韩国经济增长率急剧上升,预计今年人均国民收入将超过4万美元。但很多国民表示,实际的生活却变得艰难了。这是因为高增长率大多来自三星电子、SK海力士等部分半导体企业的出口,而流入家庭的资金比例却降至历史最低水平。房地产价格上涨和“借债投资”的后遗症,导致家庭债务达到历史最高水平,最近利率的上升趋势让情况雪上加霜。
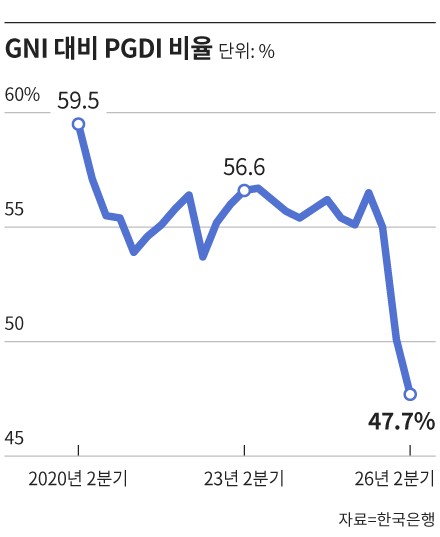
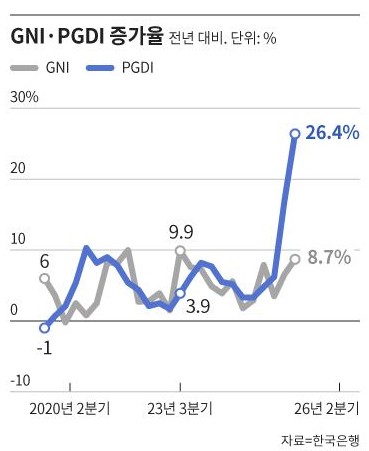
国家和企业“发财”,家庭却“艰难”18日,本报分析韩国银行的国民收入统计的结果表明,第二季度(4~6月)家庭可支配总收入(PGDI)占国民总收入(GNI)的比例为47.7%,自2010年季度统计开始以来首次降至50%以下,创历史最低纪录。PGDI是从家庭收入中扣除税款、社会保险费、利息等后,实际可以使用的合计金额。“PGDI占GNI的比例”是反映家庭实际体感收入的指标,数值越低意味着国家通过生产增加的“财富”流入家庭的部分越少。
- ▲ 图=朝鲜设计实验室 金延珠
国会预算政策处的数据显示,今年上半年名义国民总收入(GNI)增长的79%来自企业及个体经营者的营业利润——总营业盈余。劳动者的收入增长只有16.5%。另一方面,政府预计,由于企业利润增加,今年将产生88万亿韩元(人民币约4418亿元)的超额税收。虽然企业赚得多,政府税收也增加了,但这些钱还没有通过增加就业、提高工资、增加投资等途径流入家庭。韩国面临着巨额家庭债务、投资过度集中于房地产、老龄化导致的福利支出负担增加等不利因素,因此这种“滴漏效应”本身可能也具有局限性。
- ▲ 图=朝鲜设计实验室 金延珠
韩国央行表示,为了提前应对通货膨胀,已在7月和8月连续两次上调基准利率,为继续加息留出了余地。西江大学经济学部教授许俊永(音)说:“韩国央行加息的前提是出口增长能够带动消费,这种需求增长会推动价格上涨。但考虑到韩国经济的特性,还无法判断实际上是否会发生这种连锁效应。”
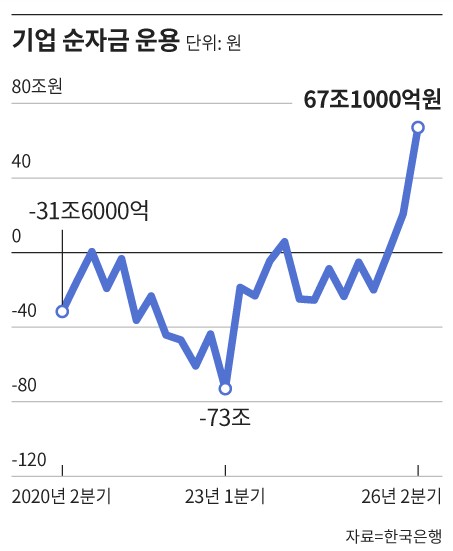
企业“存款”增加时,家庭“债务”变多半导体的繁荣让企业赚了钱,但这些钱留在企业里。韩银的资金循环统计显示,代表企业闲置资金的“净资金运用”从去年第二季度的5万2000亿韩元赤字(人民币约261亿元)转为今年第二季度的67万1000亿韩元(人民币约3368亿元)盈余,创历史最高盈利纪录。一位大企业相关人士说:“在美国的‘投资账单’不知何时会再次飞来的情况下,企业很难积极进行投资或雇佣。”
- ▲ 图=朝鲜设计实验室 金延珠
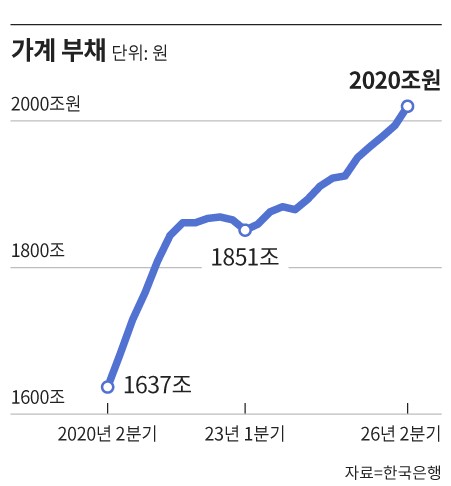
家计的情况刚好相反。存款在减少,债务在增加。韩国银行的数据显示,第二季度家庭整体存款余额比前一季度减少了27万3000亿韩元(人民币约1370亿元),这是开始统计以来的最大降幅。同期家庭债务的增加额为25万9000亿韩元(人民币约1300亿元),为2021年第三季度以来的最高纪录。余额首次突破2000万亿韩元(人民币约10万亿元)。与利率上升相叠加,成为了加重家庭利息偿还负担、拉低家庭收入的因素。
- ▲ 图=朝鲜设计实验室 金延珠
韩银表示,以第二季度末为基准,如果利率上升0.5个百分点,每位借款人的年利息负担就会增加34万韩元(人民币约1707元),所有借款人的利息总额将增加6万7000亿韩元(人民币约336亿元)。由于贷款增加,与第一季度的估算相比,利率上升带来的利息负担预计金额增加了2000亿韩元(人民币约10亿元)。NH经济研究所长赵永武(音)说:“在韩国经济中占比很大的一些行业和企业的利润大幅增长,所以将他们加在一起计算的增长率等指标也表现良好。但我们应该审视一下,这种集中营造出的华丽数字是否掩盖了家计和内需部门的困难。”
✅GNI·PGDI国民总收入(GNI):指从国内外赚取的收入总和,除以人口就是“人均国民收入”。
家庭可支配总收入(PGDI):指整个家庭在缴纳税收、社会保险费、利息等后,可用于消费或储蓄的钱。它反映了国民的体感收入。
输入 : 2026-10-19 09:59 | 更新 : 2026-10-19 12:06