
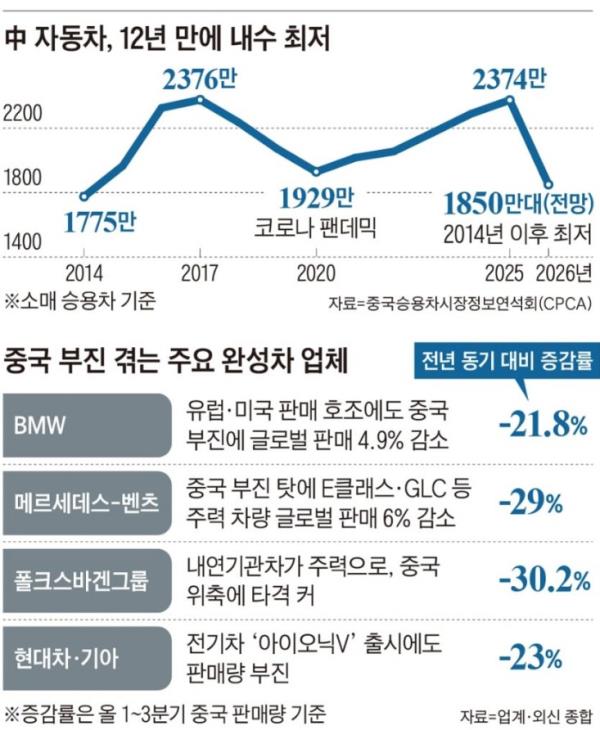
26日,中国汽车流通协会乘用车市场信息联席分会(CPCA)秘书长崔东树预测称:“今年中国汽车内需销量将比去年(2374万辆)减少22%,只有1850万辆。”这一数字甚至低于直接遭受新冠疫情冲击的2020年(1929万辆),是2014年(1775万辆)之后12年来的最低水平。CPCA预测,明年反弹的幅度也将保持在2%左右,预告了长期低迷。CPCA是中国汽车流通协会下属的市场分析机构,从当地整车企业的工厂出货量到一线经销商的实际零售销量都能最快、最精确地进行统计,是解读中国市场趋势的最权威风向标。
中国汽车的“秋季繁荣”也消失了
在中国汽车行业,9月至10月因为有国庆节长假,是传统上被称为“金九银十”的销售旺季。但今年这一规律被彻底打破。中国汽车流通协会乘用车市场信息联席分会(CPCA)的数据显示,本月轿车的销量预计同比锐减28.9%,只有160万辆。
- ▲ 制图=金炫国
对倾销出口的担忧进一步加剧
中国内需市场的崩溃直接导致了不断在华大量投资的全球整车制造商的业绩受挫。内燃机比重较高的大众集团,今年1-9月在中国的销量仅为137.88万辆,同比骤减30.2%,仅在第三季度的降幅就达到了38.5%。宝马集团的销量也减少了21.8%,只有37.6128万辆。梅赛德斯-奔驰的销量暴跌29%,全球业绩也下降了8%。现代汽车和起亚虽然凭借艾尼氪 V和伊兰特等本土战略型电动车为先锋,再次发起挑战,但同期的在华销量仍减少了23%,未能躲过困境。
更大的问题在于,来自中国的通货紧缩出口会进一步加剧。目前,韩国市场正在被中国本土品牌的直接渗透和全球品牌的迂回流入这两种物量攻势所包围。它们将贴着几百万-几千万韩元的砍价标签,打破韩国市场的价格底线。不仅是比亚迪和极氪,连小鹏也在考虑进军韩国市场,而全球整车企业为了维持中国合资工厂的开工率,也将韩国作为处理库存的窗口。继特斯拉凭借上海超级工厂生产的中国产Model Y占据韩国电动汽车市场后,韩国通用汽车以及在中国设有大规模生产基地的奔驰、宝马、大众等也纷纷将中国产的汽车转向韩国等周边国家的趋势愈发明显。
乌山大学未来电动汽车系教授文鹤勋(音)表示担忧说:“不仅是当地的本土品牌,连奔驰、宝马等全球品牌也将中国产的汽车出口到韩国,韩国国产车的生存空间将进一步缩小。”