
相反,在供应受限于美国、日本等海外设备企业的中国,本国的设备企业正在扩大市场。由于美国的出口管制与AI投资的扩大相叠加,全球半导体设备市场的格局正在发生变化。
中国占比一致下降… 韩国和台湾投资扩大
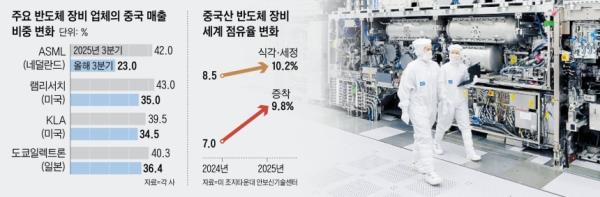
本报9日对全球四大主要半导体制造设备企业——ASML(荷兰)、东京电子(日本)、泛林(美国)和KLA(美国)今年第三季度的业绩资料进行分析的结果表明,这些企业在中国的销售额占比较去年同期均有下降。
- ▲ 制图=金圣奎
在华比重下降的主要原因之一是韩国和台湾对AI半导体的投资扩大。在ASML今年第三季度的设备销售中,台湾和韩国所占的比例分别为32%和31%,均超过了中国(23%)。泛林在韩国的销售额也比去年同期增长了一倍以上,这是因为三星电子和SK海力士扩大了对高带宽存储器(HBM)和尖端DRAM生产设施的投资,而台湾台积电也扩充了尖端代工和封装的生产能力,因此增加了设备需求。
美国的出口管制也对中国市场产生了影响。美国从2022年开始限制对华出口用于高端半导体制造的设备,荷兰和日本也在控制部分高端设备的对华出口。但并非所有用于通用半导体生产的设备都被禁止了。实际上,一些设备制造商虽然在中国的销售占比有所下降,但销售额本身却有所增加。
美国制裁的悖论……中国设备企业市场扩大
相反,中国却将美国对半导体设备出口的管制当成了发展本国产业的契机。中国政府积极推进实现半导体制造设备的国产化,此前由美国和日本企业提供的设备正在迅速被中国企业的产品所取代。
中国最大的半导体设备企业北方华创(NAURA)和中微半导体(AMEC)正在取代美国泛林和日本东京电子在部分刻蚀设备市场的地位。刻蚀设备是用于在晶圆上刻除不必要的部分以制造半导体电路的设备。北方华创已向中国最大的代工企业中芯国际(SMIC)供应了14纳米工艺的设备,并且正在7纳米工艺上进行测试。中国NAND企业长江存储(YMTC)的高层数堆叠NAND生产也在使用中国产的刻蚀设备。
中国企业的全球市场占有率也在日益提高。美国乔治城大学安全与新兴技术中心(CSET)的数据显示,中国企业的全球蒸镀设备市场占有率从2024年的约7%上升到去年的9.8%,刻蚀和清洗设备则从8.5%上升到了10.2%。
中国设备企业通过为本国半导体制造商供应设备,验证技术,还积累生产经验。他们将设备销售所得收益重新投资于研发,提高技术竞争力,并以此为基础扩大供应,形成了良性循环。如此一来,即使未来美国和日本的设备企业放宽出口管制,也可能难以恢复以往在中国的市场占有率。
但在尖端光刻设备等半导体生产所需的核心设备方面,仍然存在技术差距。CSET透露,去年中国企业在全球光刻设备市场的份额甚至没有达到0.2%。